안녕하세요
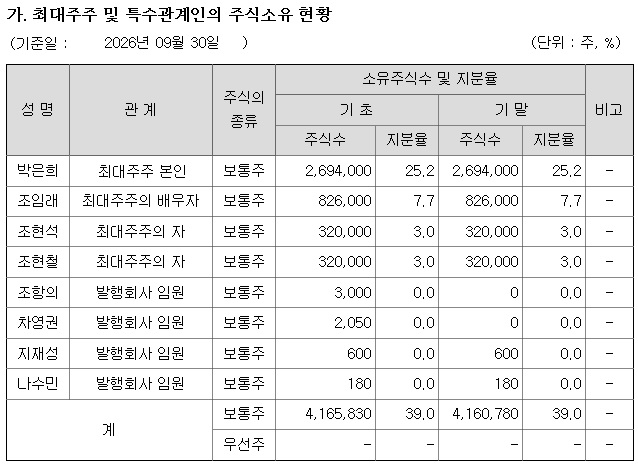
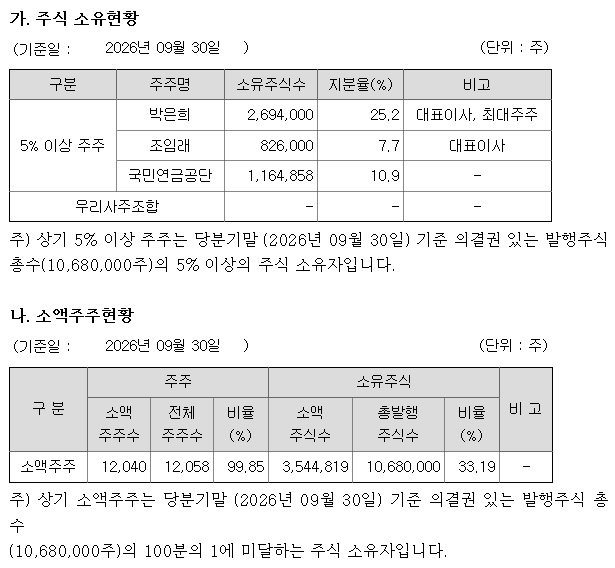
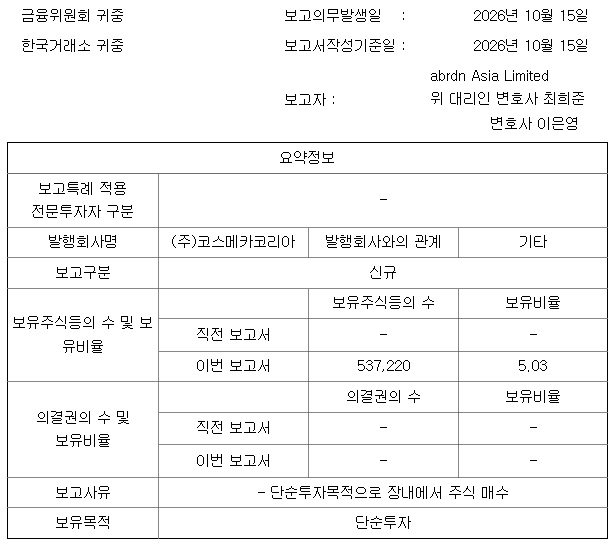
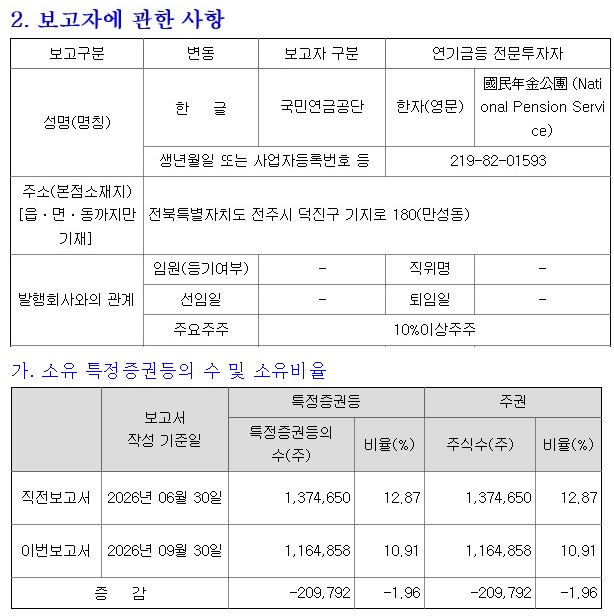
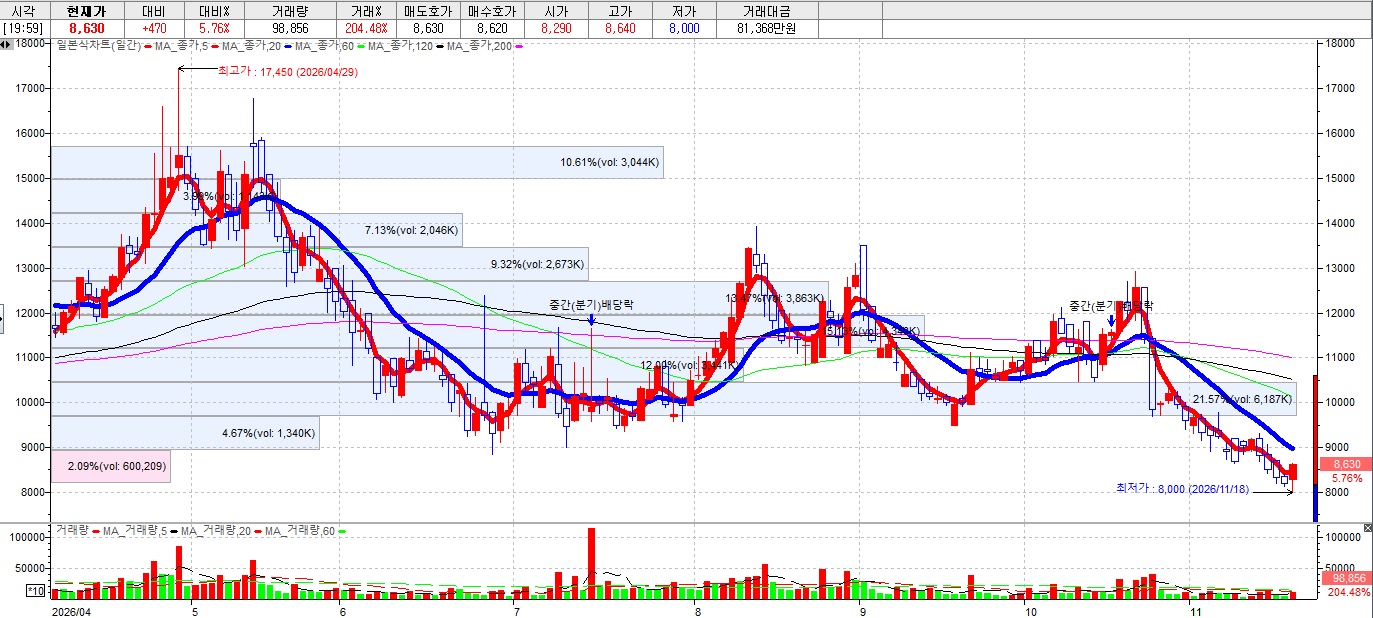
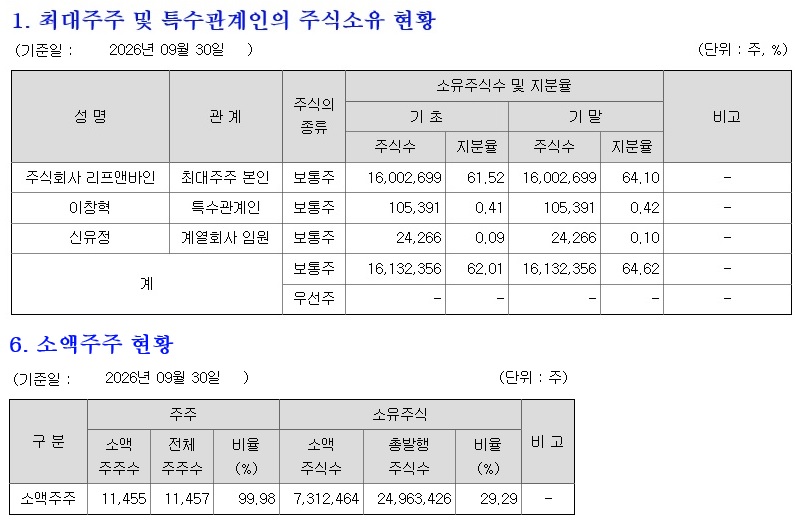
에이블씨엔씨는 최근 52주 신저가 수준(8,000원대 초반, 52주 최고가 16,790원)까지 주가가 하락하기도 했는데 최대주주인 IMM PE측이 경영권 매각을 잠정 중단하고 기업가치 재고에 나서겠다고 하면서 M&A 기대감 소멸로 실망 매물이 나오면서 주가가 흘러내이고 있는 상황입니다
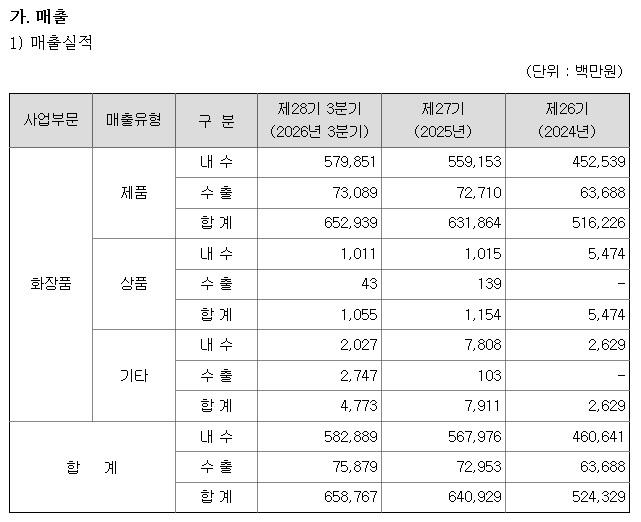
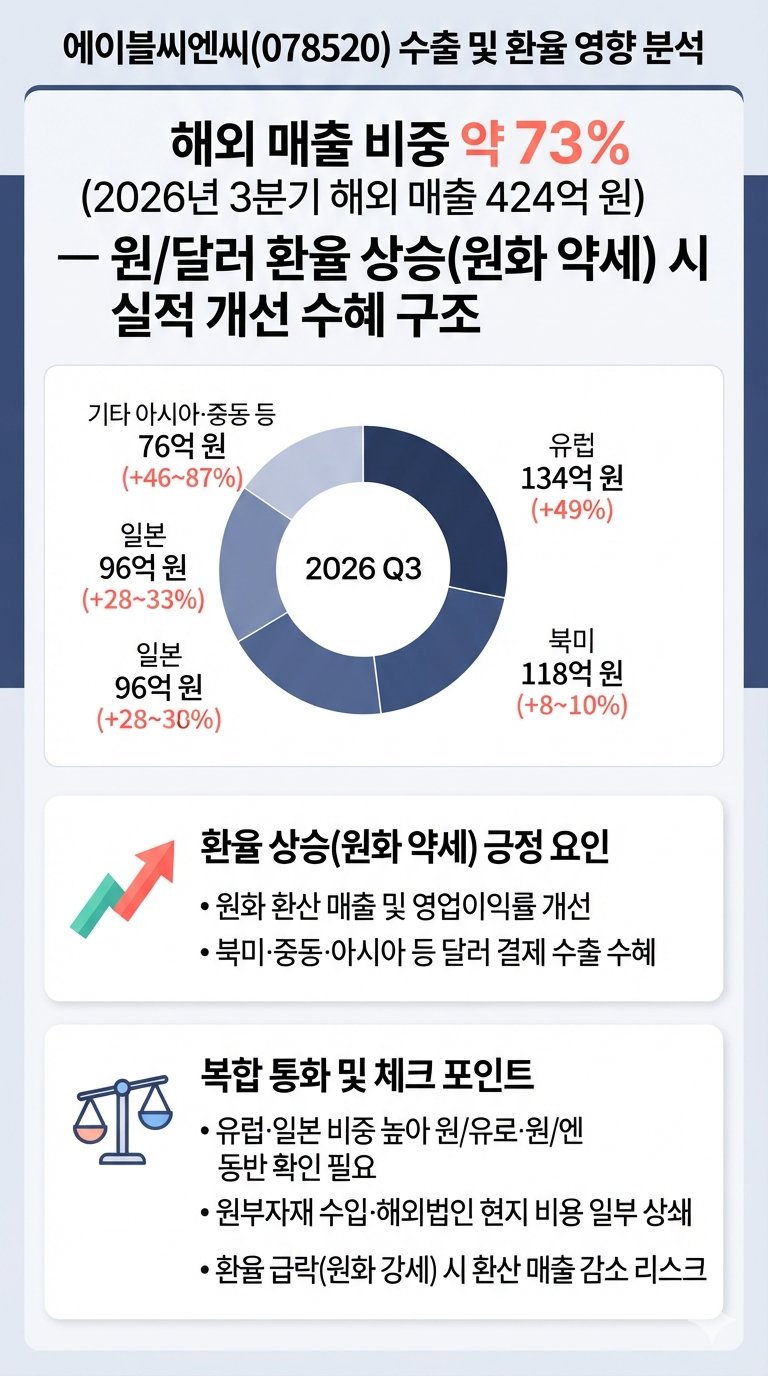
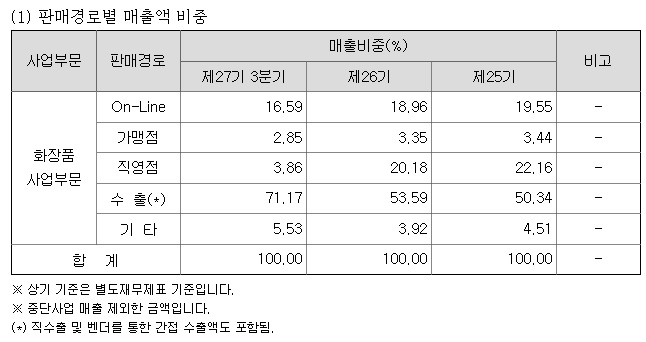
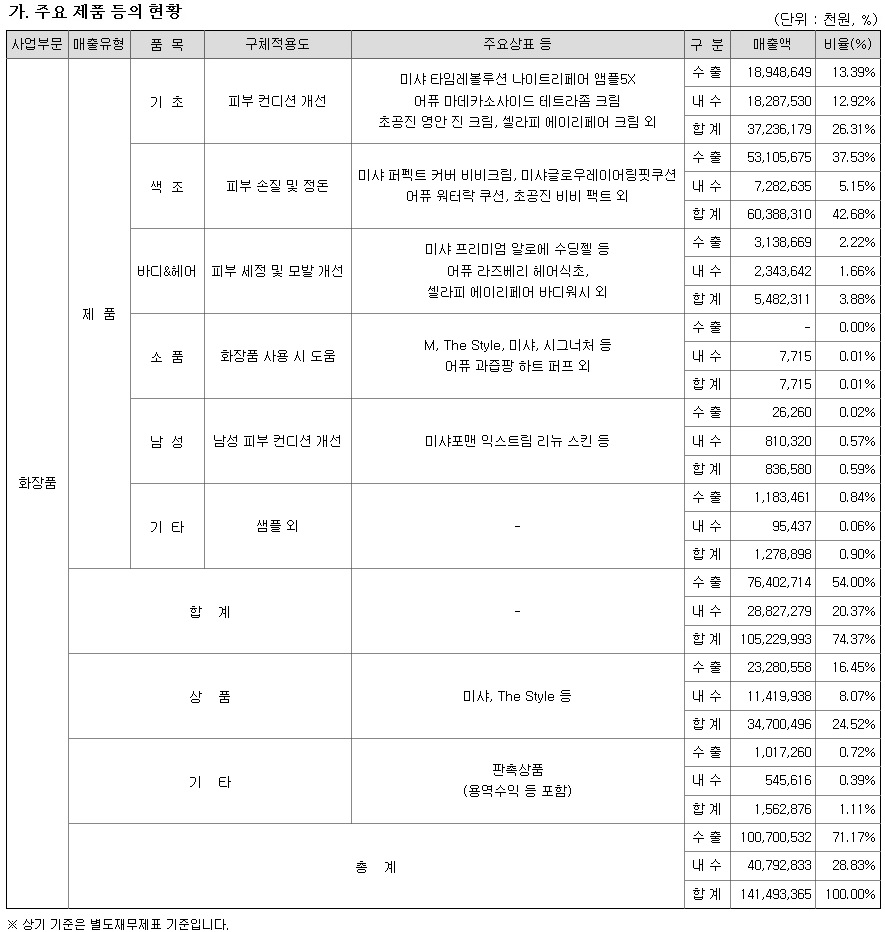
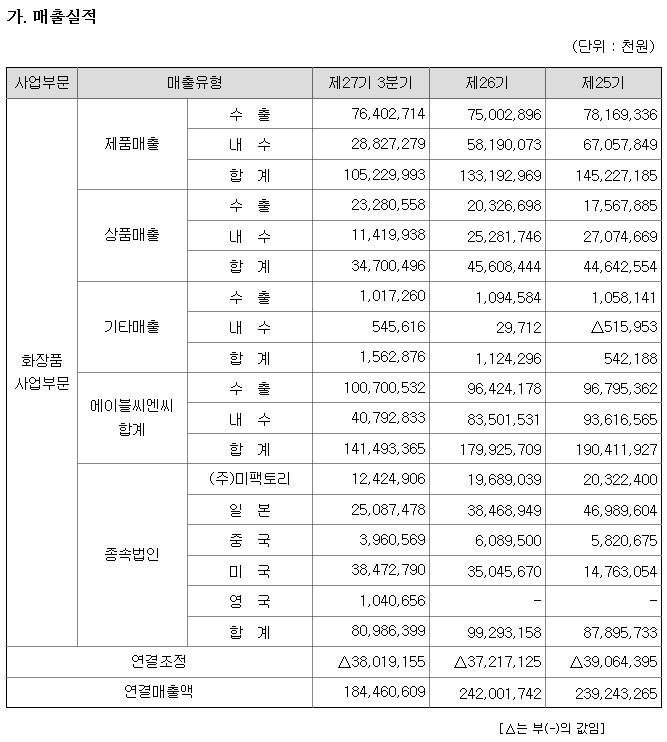
특히 에이블씨엔씨의 해외수출 부문 매출비중이 급증하면서 원달러환율 변동에 따른 환차손 우려가 커지고 있는 상황이라 3분기 원달러환율의 급격한 하락은 수익성 하락 우려를 키워줬습니다
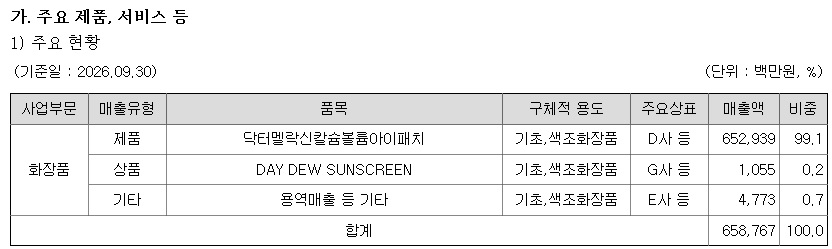
에이블씨엔씨의 해외실적 급증과 원달러환율 변동으로 실적피크 우려가 커지고 있는데 3분기 실적이 긍정적으로 나왔지만 주가는 약세를 나타내는 것은 이런 실적 피크 우려가 주가에 반영되고 있는 모습입니다
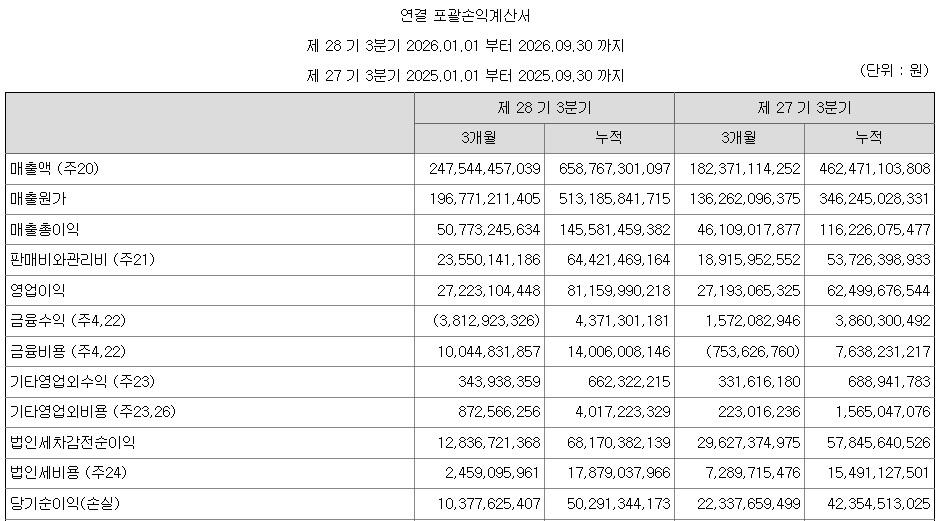
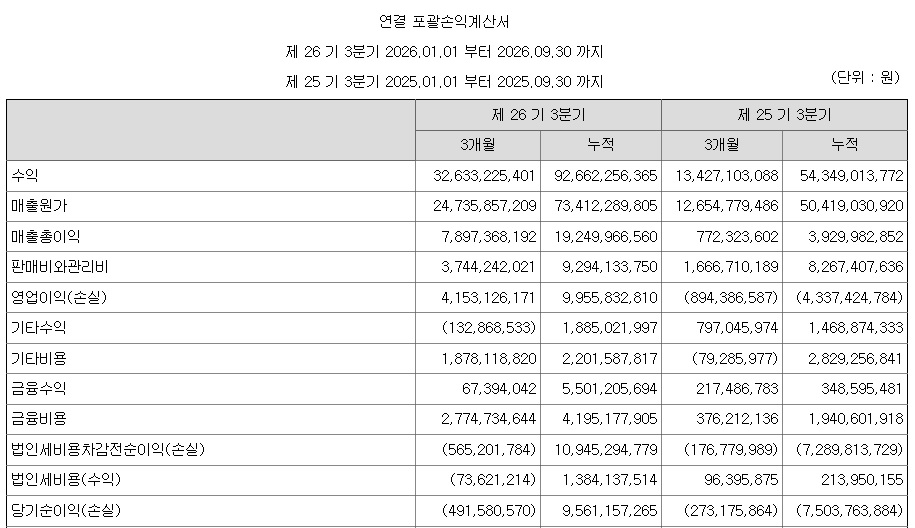
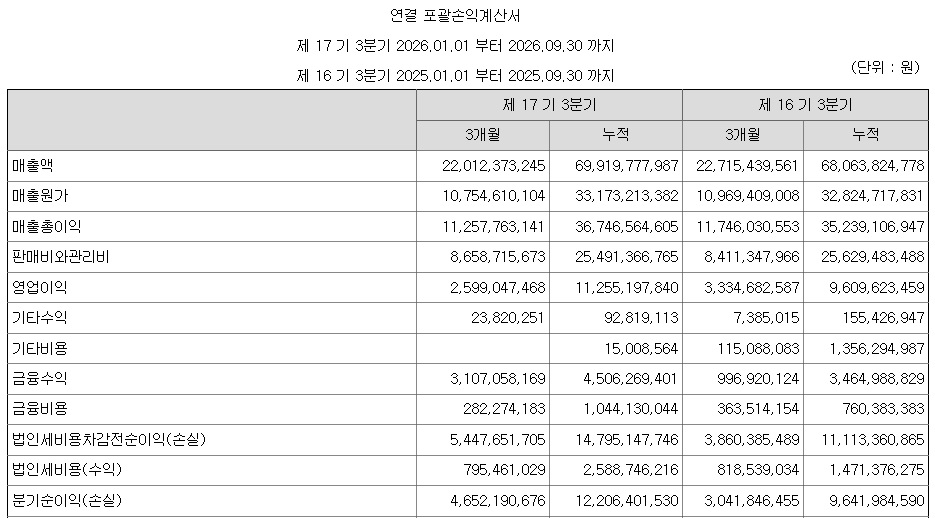
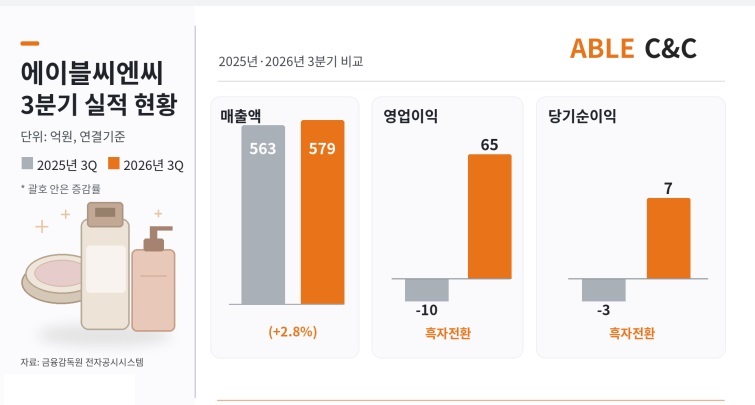
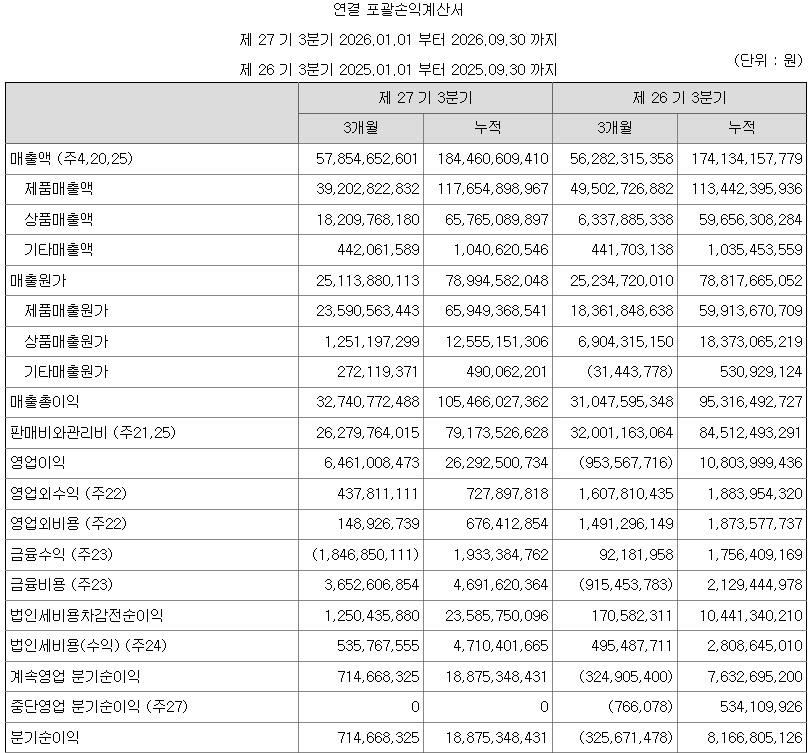
에이블씨엔씨는 올해 3분기 연결 기준으로 매출 579억원, 영업이익 65억원을 기록했는데 지난해 같은 기간과 비교하면 매출은 2.8% 증가했고 영업손익은 10억원 영업손실에서 흑자로 전환했고 순이익은 7억원으로 지난해 3분기 3억원 순손실에서 흑자로 돌아선 상황입니다.
3분기 영업이익률은 11.2%로 올해 들어 3개 분기 연속 두 자릿수를 유지했는데 3분기 누적 영업이익은 263억원으로 지난해 연간 영업이익 약 180억원의 1.5배 수준에 달했습니다.
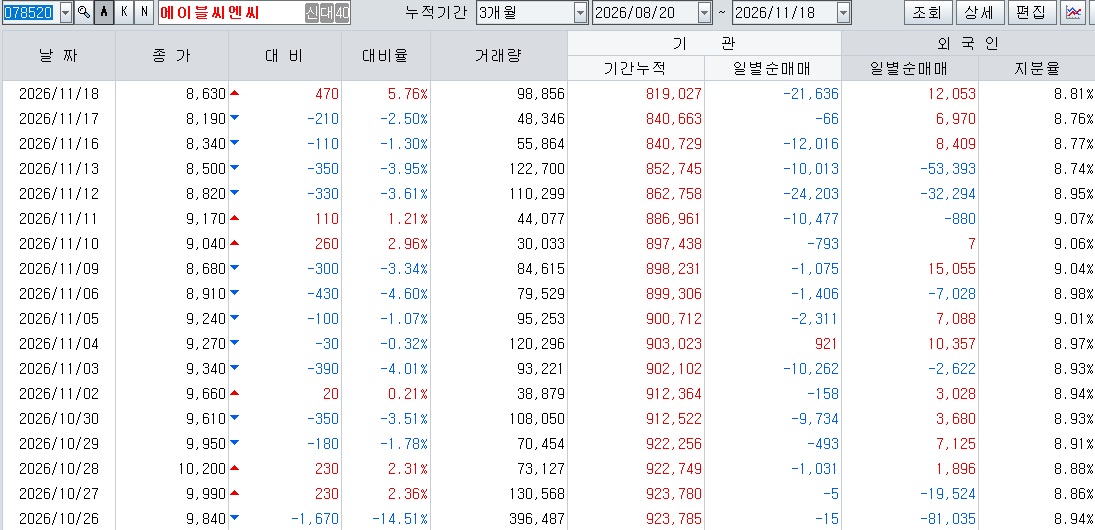
에이블씨엔씨는 장중 52주 신저가 8,000원을 기록하고 저가매수세가 유입되며 반등에 성공하는 모습입니다
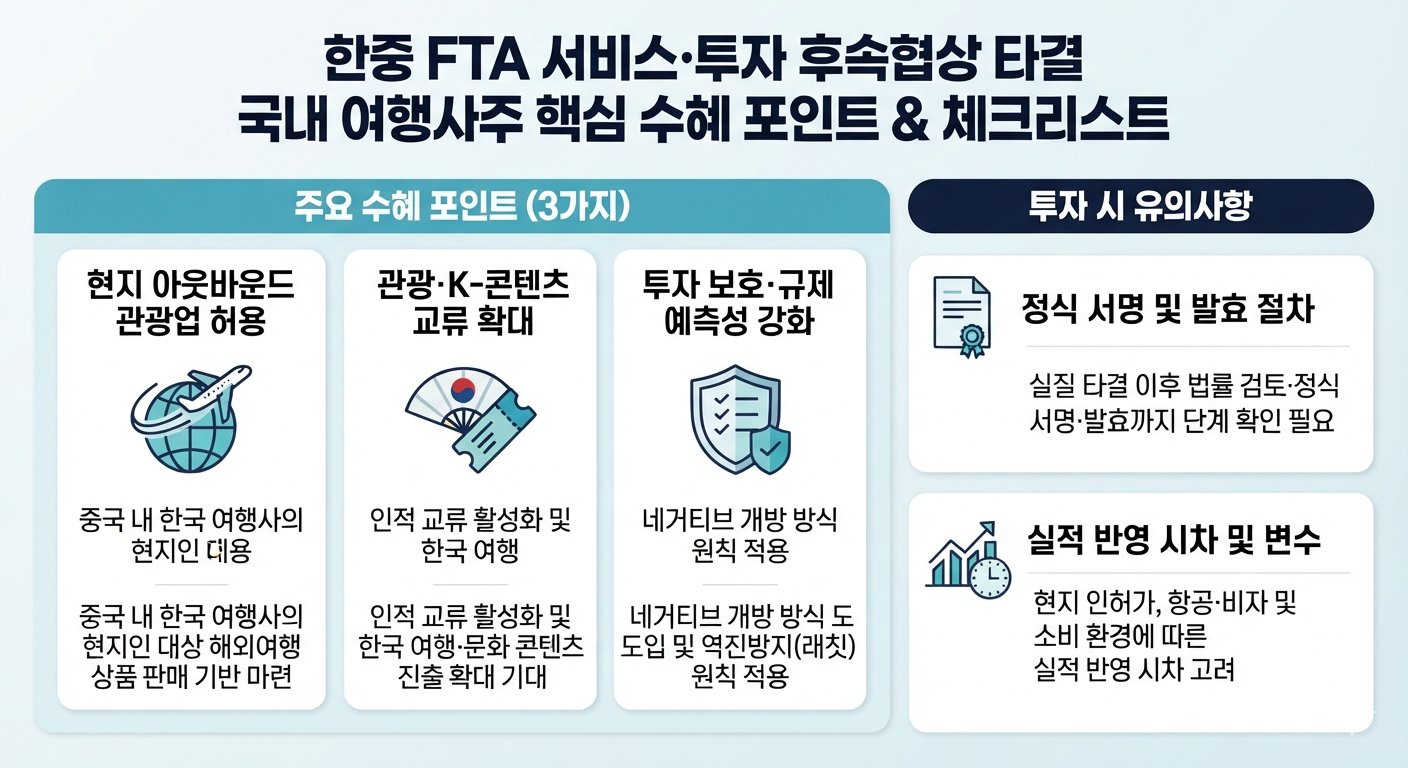
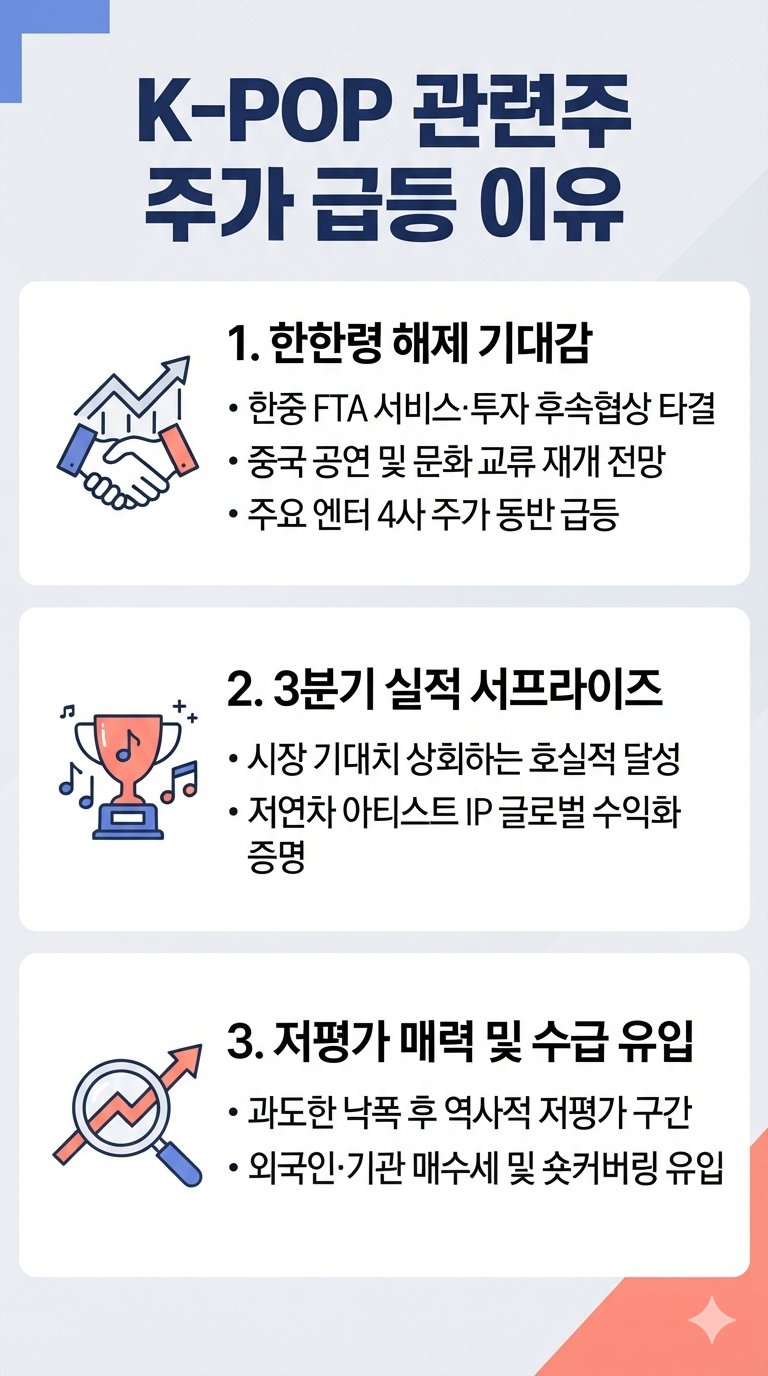
에이블씨엔씨는 유럽과 일본, 북미 지역 매출 비중이 높은 상황인데 아직 중국 화장품 시장 비중은 낮은 것으로 알려져 있어 이번 한중정상회담을 통한 한중FTA 투자 서비스 후속협의가 타결되면서 한한령 해제 기대감이 커지고 있습니다
에이블씨엔씨는 국내에서는 수익성이 낮은 직영매장을 정리하고 온라인과 다이소 등 성장 채널에 역량을 집중했는데 네이버와 11번가 등 주요 온라인 플랫폼 매출은 32.3% 증가했고 다이소 채널 매출은 92% 늘어나며 분기 최대 실적을 기록했습니다
에이블씨엔씨의 화장품 브랜드 미샤가 미국 아마존 '프라임 빅딜 데이즈'에서 전년 대비 58% 매출 성장을 기록했는데 현지시간 6일부터 7일까지 이틀간 열린 행사에서 BB크림 카테고리 1위도 지켜 북미 매출 증가 기대감을 키워주고 있습니다
에이블씨엔씨의 주가는 바닥을 다지며 반등 할 것으로 기대되는데 3분기 실적기준 적정주가는 1만원으로 평가되고 있어 현 주가는 저평가 구간에 들어 있는 것으로 평가되기 때문입니다
투자에 참고하세요
'주식시장이야기' 카테고리의 다른 글
| 여행사주 한중FTA 투자서비스 후속협정 타결 중국 인바운드 영업 허용 수혜 기대 (0) | 2026.11.18 |
|---|---|
| Kpop관련주 한중정상회담 한중FTA 투자서비스 후속협정 타결 한한령 해제 수혜 기대감 (0) | 2026.11.18 |
| 레인보우로보틱스 국방첨단전력사업법(첨단전력법) 수혜 방산용 4족보행로봇 조기 전력화 기대 (0) | 2026.11.18 |
| 로봇주 엔비디아 실적발표 삼성전자 레인보우로보틱스 휴머노이드로봇 기대감 동반 급등세 (0) | 2026.11.18 |
| 세미파이브 3분기 실적발표 수주잔고 2,455억원 사상 최대치 기록 (0) | 2026.11.18 |